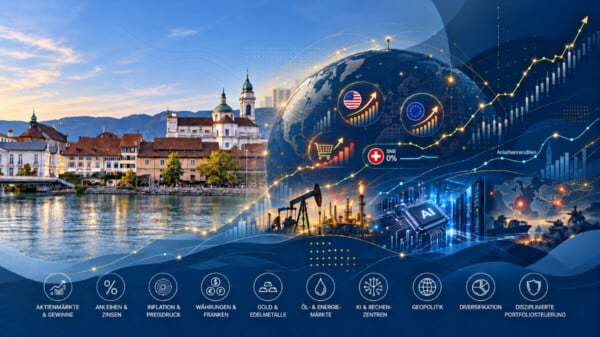
Die Oktober-Ausgabe des Monitors steht ganz im Zeichen eines Themas: Die Zinsen steigen wieder deutlich – aber nicht überall im gleichen Ausmass. Während die Renditen in den USA, Grossbritannien, Deutschland und Japan kräftig anziehen, kann sich die Schweiz diesem Trend bislang weitgehend entziehen. Genau diese Divergenz ist für Anleger besonders interessant.
In den USA rentieren zehnjährige Staatsanleihen inzwischen mit über 5.2%, in Grossbritannien mit mehr als 5.3%, in Deutschland mit über 3.6% und in Japan mit mehr als 3.1%. In der Schweiz liegt die Rendite zehnjähriger Eidgenossen dagegen lediglich bei rund 0.6%.
Diese Unterschiede sind beträchtlich – und sie haben klare Ursachen.
In den grossen Wirtschaftsräumen bleibt der Inflationsdruck hartnäckig. Fed, Europäische Zentralbank und Bank of Japan erhöhten ihre Leitzinsen im September jeweils um 0.25 Prozentpunkte. Hintergrund ist vor allem der energiegetriebene Inflationsschub. Gleichzeitig bleiben die Konjunkturdaten teilweise überraschend robust, insbesondere in den USA. Genau diese Kombination aus Wachstum und Inflation erhöht den Druck auf die Notenbanken, restriktiv zu bleiben.
Die Schweiz befindet sich dagegen in einer besonderen Lage. Die SNB beliess ihren Leitzins bei 0%. Der entscheidende Grund ist die weiterhin tiefe Inflation. Anders als andere Notenbanken steht sie deshalb derzeit nicht unter dem gleichen Zwang, die Geldpolitik zu straffen.
Diese Sonderstellung zeigt sich direkt am Anleihemarkt. Schweizer Staatsanleihen bieten deutlich tiefere Renditen als vergleichbare Papiere in anderen Ländern. Das ist einerseits Ausdruck der tiefen Inflation, andererseits aber auch der stabilen fiskalischen Rahmenbedingungen und der hohen Glaubwürdigkeit der Schweiz.
Für Schweizer Anleger hat diese Situation mehrere Konsequenzen. Einerseits bleiben die Finanzierungskosten hierzulande vergleichsweise tief. Unternehmen, Haushalte und der Staat sind damit weniger stark vom globalen Zinsanstieg betroffen. Andererseits wird die Zinsdifferenz zu anderen Währungsräumen grösser, was den Franken tendenziell schwächt. Genau dies ist bereits sichtbar: Der US-Dollar stieg gegenüber dem Franken auf rund 0.83 und damit auf den höchsten Stand seit 16 Monaten.
Ein schwächerer Franken ist für Schweizer Exporteure grundsätzlich positiv, weil ihre Produkte im Ausland wettbewerbsfähiger werden. Gleichzeitig verteuern sich Importe, was wiederum einen gewissen Inflationsdruck erzeugen kann. Solange die Inflation jedoch im Zielbereich bleibt, kann sich die SNB diesen Spielraum leisten.
International ist die Situation anspruchsvoller. In den USA signalisiert die Zinskurve, dass der Markt mit einem längeren Straffungszyklus rechnet. Die zehnjährige Rendite liegt über 5.2%, und auch weitere Zinsschritte sind eingepreist. Hohe Renditen bedeuten für Staaten steigende Finanzierungskosten, für Unternehmen teurere Kredite und für Anleger eine höhere Alternative zu Aktien.
Gerade für Aktienmärkte ist dies entscheidend. Je höher der risikofreie Zins, desto stärker werden zukünftige Unternehmensgewinne abdiskontiert. Damit geraten hohe Bewertungen automatisch stärker unter Druck.
Dennoch bleiben die Aktienmärkte erstaunlich robust. Der Grund liegt in den Unternehmensgewinnen. Die US-Unternehmen steigerten ihre Gewinne im zweiten Quartal um rund 35% gegenüber dem Vorjahr. Für das dritte Quartal wird immer noch ein Wachstum von 28.9% erwartet. Die Gewinnentwicklung bleibt damit eine wichtige Stütze für die Aktienmärkte.
Besonders erfreulich ist, dass sich diese Gewinne inzwischen breiter über verschiedene Sektoren verteilen. Nicht mehr nur Technologieunternehmen tragen die Dynamik. Auch Industrie, Energie, Finanzwerte und zyklischer Konsum leisten einen Beitrag.
Damit entsteht aktuell ein interessantes Spannungsfeld: Steigende Zinsen belasten die Bewertungen, gleichzeitig verhindern starke Unternehmensgewinne eine stärkere Korrektur.
Auch Europa zeigt ein gemischtes Bild. Die tatsächlichen Wachstumsraten bleiben noch verhalten, während Frühindikatoren zunehmend auf eine Erholung hindeuten. Besonders Deutschland könnte von höheren Staatsausgaben und Investitionen profitieren. Gleichzeitig liegt das deutsche Zinsniveau inzwischen deutlich über dem der Schweiz.
Die Schweiz zeigt sich dagegen weiterhin relativ robust. Das Wachstum im zweiten Quartal war kräftig, auch wenn ein grosser Teil davon aus der Pharmaindustrie kam. Positiv ist, dass sich inzwischen auch konjunkturabhängigere Bereiche wie Maschinen, Elektro und Metall erholen.
Für Anleger ist die Botschaft damit klar: Die globale Zinslandschaft wird wieder anspruchsvoller. In vielen Ländern steigen Finanzierungskosten deutlich und belasten Anleihen wie auch Aktienbewertungen. Die Schweiz bleibt bisher eine bemerkenswerte Ausnahme.
Gerade diese Divergenz eröffnet aber auch Chancen. Internationale Anleihen bieten wieder deutlich höhere Renditen, während Schweizer Anlagen von Stabilität und tiefer Inflation profitieren. Gleichzeitig muss das Währungsrisiko stärker berücksichtigt werden.
Die kommenden Monate werden zeigen, wie lange sich die Schweiz dem globalen Zinstrend entziehen kann. Entscheidend bleibt, ob die Inflation hierzulande tief bleibt und ob der Franken nicht zu stark an Wert verliert.
Der Oktober-Monitor zeigt deshalb sehr deutlich: Zinsen sind wieder ein zentraler Faktor für Anlageentscheide – und die Schweiz spielt derzeit in einer eigenen Liga.
AIP – unabhängig, diszipliniert, persönlich. aip-so.ch