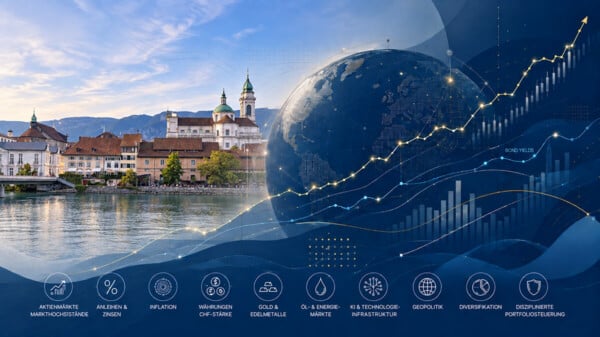
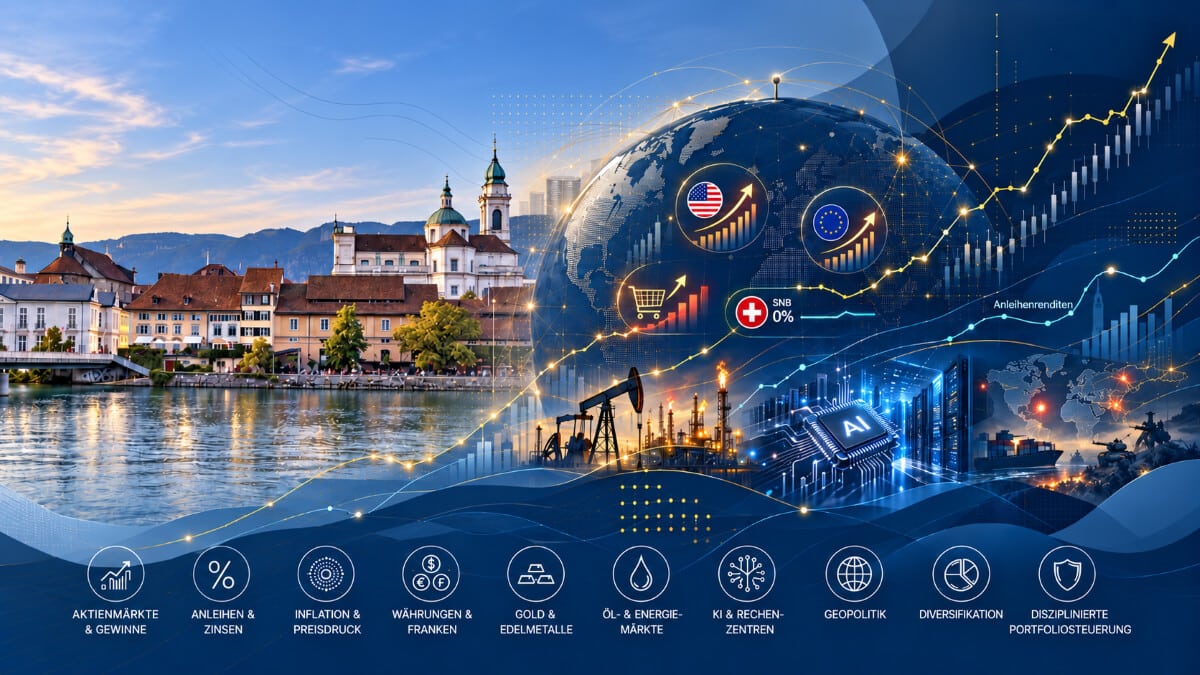
Die November-Ausgabe des AIP-Monitors zeigt ein Marktumfeld, in dem sich die Schwerpunkte deutlich verschieben. Während künstliche Intelligenz weiterhin ein zentraler Wachstumstreiber bleibt, hinterfragen Anleger zunehmend die Finanzierung und die Wirtschaftlichkeit des gewaltigen Investitionsbooms. Gleichzeitig sorgen hohe Energiepreise erneut für Inflationsdruck und zwingen viele Notenbanken zu einer restriktiveren Geldpolitik. Die Schweiz kann sich diesem Trend bislang weiterhin weitgehend entziehen.
Ein zentrales Thema ist die Entwicklung im Technologiesektor. Die Unternehmen präsentieren teilweise weiterhin Rekordgewinne, trotzdem reagieren die Aktienkurse zunehmend kritisch. Der Halbleiterindex liegt mittlerweile rund 25% unter seinem Hoch vom Juni. Damit zeigt sich, dass hervorragende operative Zahlen allein nicht mehr ausreichen. Anleger stellen zunehmend eine andere Frage: Lässt sich der enorme Ausbau der Infrastruktur für künstliche Intelligenz langfristig auch wirtschaftlich rechtfertigen?
Die jüngsten Quartalszahlen unterstreichen diese neue Selektivität sehr deutlich. Alphabet wurde nach den aktuellen Ergebnissen an der Börse deutlich abgestraft: Die Aktie verlor rund 7.5%, nachdem Umsatz und das Google-Services-Geschäft hinter den Erwartungen zurückblieben. Microsoft profitierte dagegen von starken Zahlen: Das Cloud-Geschäft Azure wuchs um 48%, der Quartalsgewinn stieg deutlich und die Aktie legte nachbörslich mehr als 4% zu. Der Markt behandelt den KI-Sektor damit nicht mehr als einheitliche Erfolgsgeschichte, sondern unterscheidet zunehmend zwischen Wachstum, Profitabilität und Kapitalrendite.
Die oben aufgeführte Frage ist durchaus berechtigt. Die grossen Technologiekonzerne investieren 2026 rund 800 Milliarden US-Dollar in Rechenzentren und Chips. Erstmals übersteigen diese Investitionen den Betrag, den sie im laufenden Geschäft erwirtschaften. Die Finanzierung erfolgt deshalb zunehmend über Fremdkapital und teilweise ausserhalb der klassischen Unternehmensbilanzen. Erste Spannungen werden bereits sichtbar: Bei hoch verschuldeten Rechenzentrumsbetreibern sind die Kosten zur Absicherung gegen Zahlungsausfälle auf Rekordwerte gestiegen.
Hinzu kommen physische Grenzen. Rechenzentren benötigen enorme Mengen an Strom. In den USA haben sich die Preise für gesicherte Kraftwerksleistung in wichtigen Stromnetzen innerhalb von zwei Jahren vervielfacht. Gleichzeitig wächst der Widerstand in der Bevölkerung gegen den weiteren Ausbau. Zahlreiche Projekte wurden bereits blockiert oder verzögert. Der KI-Boom bleibt damit intakt, wird aber kapitalintensiver, energieintensiver und politisch anspruchsvoller.
Der geplante Börsengang von Anthropic wird deshalb zu einem wichtigen Test für den gesamten KI-Sektor. Das Unternehmen wird mit bis zu 2 Billionen US-Dollar bewertet und könnte damit einen der grössten Börsengänge überhaupt darstellen. Für Anleger wird entscheidend sein, wie die Börse Wachstum, Profitabilität und Kapitalbedarf bewertet. Ein erfolgreicher Börsengang könnte die hohen Bewertungen anderer KI-Unternehmen stützen. Eine enttäuschende Aufnahme könnte dagegen einen deutlich kritischeren Blick auf die gesamte Branche auslösen.
Der zweite grosse Themenkomplex ist die Inflation. In den USA stieg die Inflation im September auf 3.7%, in der Eurozone auf 3.8%. Gleichzeitig zeigen die Produzentenpreise weiterhin nach oben. Damit besteht das Risiko, dass höhere Kosten mit Verzögerung auf die Konsumentenpreise überwälzt werden. Auch die Kerninflation bleibt erhöht.
Die Schweiz bleibt weiterhin ein Sonderfall. Die Inflation stieg zwar von 0.8% auf 1.0%, liegt damit aber weiterhin deutlich unter den Werten der grossen Wirtschaftsräume. Auch die Kerninflation beträgt lediglich 0.5%. Steigende Preise für Heizöl und Treibstoffe sowie der schwächere Franken sorgen erstmals wieder für etwas mehr Inflationsdruck. Trotzdem befindet sich die Teuerung klar innerhalb des Zielbereichs der SNB.
Genau darin liegt der wesentliche Unterschied bei der Geldpolitik. Fed und EZB haben ihre Zinsen erhöht und dürften nach Einschätzung des Monitors bis Ende 2027 weitere Schritte folgen lassen. Die SNB hält dagegen weiterhin am Leitzins von 0% fest.
Für die Schweiz ist diese Situation grundsätzlich komfortabel. Tiefe Inflation erlaubt eine deutlich lockerere Geldpolitik als in den USA oder der Eurozone. Gleichzeitig schwächt der wachsende Zinsabstand den Franken, was Schweizer Exporteuren zugutekommt. Allerdings hat diese Entwicklung auch eine Kehrseite: Ein schwächerer Franken verteuert importierte Güter und kann damit zusätzlichen Inflationsdruck erzeugen. Deshalb könnten für 2027 zwei Zinserhöhungen der SNB möglich sein.
Besonders wichtig bleiben dabei die Energiepreise. Brent notiert mittlerweile wieder über 110 US-Dollar pro Fass, der europäische Erdgaspreis ist seit Jahresbeginn um mehr als 200% gestiegen. Ein Grund dafür ist die eingeschränkte Versorgung über die Strasse von Hormus. Gleichzeitig sind die europäischen Gasspeicher aussergewöhnlich tief gefüllt. Für die Notenbanken entsteht dadurch ein bekanntes Dilemma: Die Inflation wird durch einen Angebotsschock verursacht. Höhere Zinsen können weder zusätzliches Öl noch zusätzliches Gas produzieren. Sie können lediglich verhindern, dass sich höhere Preise dauerhaft in Löhnen und Inflationserwartungen festsetzen. Gleichzeitig erhöhen sie aber die Finanzierungskosten und bremsen die Konjunktur.
An den Anleihemärkten kam es zuletzt immerhin zu einer kleinen Entspannung. Nach starken Anstiegen gingen die Renditen zehnjähriger Staatsanleihen von ihren Höchstständen etwas zurück. In den USA liegen sie bei rund 5%, in Grossbritannien bei 5.3%, in Deutschland bei 3.3%, in Japan bei 2.8% und in der Schweiz lediglich bei rund 0.5%. Die Schweiz bleibt damit auch am Anleihemarkt die klare Ausnahme.
Bemerkenswert ist dagegen Frankreich. Die Rendite zehnjähriger Staatsanleihen liegt mittlerweile über 5% und ist damit höher als jene von Italien oder Griechenland. Politische Spannungen und hohe Staatsverschuldung führen dazu, dass Anleger zunehmend eine höhere Risikoprämie verlangen.
Für Aktienanleger bleibt die Lage anspruchsvoll. Rekordgewinne werden nicht mehr automatisch mit steigenden Kursen belohnt. Gerade im Technologiesektor rückt die Qualität der Finanzierung stärker in den Mittelpunkt. Alphabet und Microsoft zeigen aktuell exemplarisch, wie selektiv der Markt geworden ist: Wer Wachstum und Profitabilität überzeugend verbindet, wird belohnt; wer Erwartungen verfehlt, wird rasch abgestraft.
Die November-Ausgabe zeigt damit sehr deutlich: Die Märkte wechseln von der reinen Wachstumsstory zu einer Phase, in der Finanzierung, Cashflow und Qualität wieder stärker zählen. Gleichzeitig bleiben Energiepreise und Inflation zentrale Treiber für Zinsen und Bewertungen. Der Schweizer Aktienmarkt könnte davon weiterhin profitieren.
Für Anleger bedeutet dies nicht, den KI-Boom grundsätzlich infrage zu stellen. Entscheidend ist vielmehr, zwischen nachhaltigem Wachstum und zunehmend fremdfinanzierter Expansion zu unterscheiden – und Portfolios entsprechend breit und qualitativ auszurichten.
AIP – unabhängig, diszipliniert, persönlich. aip-so.ch